১৪ সেপ্টেম্বর ২০২৬
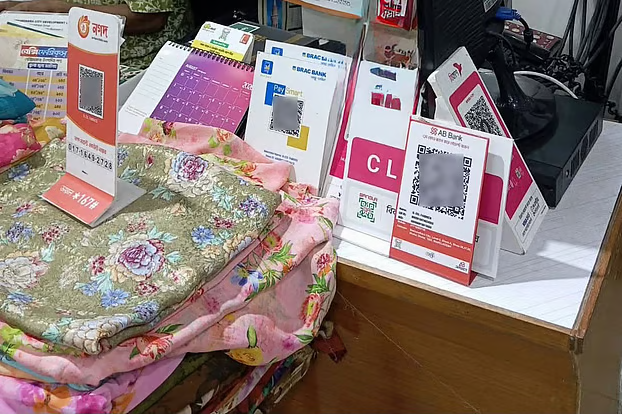
মানুষের কেনাকাটার বিল সহজে পরিশোধের জন্য চালু হওয়া ‘বাংলা কিউআর’ কোড এখন নগদ টাকা উত্তোলনের সহজ মাধ্যম হয়ে উঠেছে। পণ্য বা সেবা বিক্রি না করেই কিউআর কোডের মাধ্যমে নগদ অর্থ উত্তোলনের সুবিধা দিচ্ছেন অনেক পণ্য বা সেবা বিক্রেতা (মার্চেন্ট)। এতে একদিকে অস্তিত্ব সংকটে পড়েছে মোবাইলে আর্থিক সেবাদাতা প্রতিষ্ঠান বা এমএফএসের দীর্ঘদিনের চেষ্টায় গড়ে তোলা লেনদেন ইকোসিস্টেম বা এজেন্ট ব্যবস্থা। দেশে সব মিলিয়ে এমএফএসের ২০ লাখ এজেন্ট রয়েছে। এজেন্টদের মাধ্যমে প্রান্তিক জনগোষ্ঠীর কাছে পৌঁছে দিয়েছে এমএফএস প্রতিষ্ঠানগুলো। এখন কিউআর কোড ব্যবস্থা চালুর পর মার্চেন্ট অবৈধ ক্যাশ আউট সেবার কারণে এসব এজেন্টের ব্যবসা হুমকির মুখে পড়েছে।
সংশ্লিষ্ট ব্যক্তিরা বলছেন, ডিজিটাল লেনদেনকে উৎসাহিত করতে চালু হওয়া সর্বজনীন বাংলা কিউআর কোড ব্যবস্থার অপব্যবহার শুরু হয়েছে। উদাহরণ হিসেবে তাঁরা বলেন, এমএফএস ইকোসিস্টেমে এজেন্ট থেকে নগদ টাকা তুলতে বা ক্যাশ আউট করতে গ্রাহককে নির্দিষ্ট হারে মাশুল বা ফি দিতে হয়। এমএফএস–ভেদে এই মাশুল হাজারে সর্বনিম্ন ১২ টাকা ৯০ পয়সা থেকে ১৮ টাকা ৫০ পয়সা। তাতে কোনো গ্রাহক যদি এমএফএসে বাংলাদেশ ব্যাংকের বেঁধে দেওয়া সর্বোচ্চ সীমা অনুযায়ী ৩০ হাজার টাকা নগদে উত্তোলন করেন বা ক্যাশ আউট করেন, তাঁকে সর্বনিম্ন ৩৮৭ টাকা মাশুল বা ফি দিতে হয়। কিন্তু অনেক গ্রাহক এখন পণ্য বা সেবা বিক্রেতা বিভিন্ন মার্চেন্ট থেকে এই অর্থ নগদে উত্তোলন করছেন কোনো ধরনের ফি বা মাশুল ছাড়া। যেমন একজন দোকানদারের কাছ থেকে কোনো পণ্য বা সেবা না কিনে একজন গ্রাহক কিউআর কোডে ৩০ হাজার টাকা স্থানান্তর করে তা ওই দোকানদারের কাছ থেকে নগদে গ্রহণের সুযোগ পাচ্ছেন। বিনিময়ে নির্দিষ্ট কোনো ফি না দিয়ে দোকানদারের চাহিদা অনুযায়ী নামমাত্র কিছু অর্থ দিয়েই এই সুবিধা পাচ্ছেন। তাতে একদিকে নগদ অর্থ উত্তোলনকারী গ্রাহকের ফি বাবদ খরচ সাশ্রয় হচ্ছে। আর দোকানদার কোনো পণ্য বা সেবা বিক্রি না করে গ্রাহকের কাছ থেকে কিছু অর্থ পাচ্ছেন। এ ছাড়া বাংলাদেশ ব্যাংকের নির্ধারিত সীমার বাইরে গ্রাহক বড় অঙ্কের অর্থ ক্যাশ আউটের সুযোগ পাচ্ছেন।
এ কারণে নগদ অর্থ উত্তোলনে বাংলা কিউআর কোডের এই অপব্যবহার বন্ধে বাংলাদেশ ব্যাংকের হস্তক্ষেপ চেয়েছেন এমএফএস প্রতিষ্ঠানগুলো। তারা বলছে, বাংলা কিউআর কোডের অপব্যবহারের কারণে শুধু এমএফএস প্রতিষ্ঠানগুলোর ইকোসিস্টেমই নষ্ট হচ্ছে তা নয়, বরং এই অপব্যবহারের কারণে অর্থ পাচারের মতো নানা ঘটনার সুযোগও তৈরি হয়েছে। কেননা, এমএফএসের মাধ্যমে নগদ অর্থ উত্তোলনের ক্ষেত্রে বাংলাদেশ ব্যাংকের নানা বিধিনিষেধ ও লেনদেনের সীমা আরোপিত রয়েছে। কিন্তু বাংলা কিউআর কোডে লেনদেনে সেই ধরনের বিধিনিষেধ বা সীমা নেই। ফলে বিভিন্ন মার্চেন্ট থেকে গ্রাহকেরা ইচ্ছামতো অবৈধভাবে নগদে টাকা উত্তোলনের সুযোগ পাচ্ছেন।
বাংলাদেশ ব্যাংক সূত্রে জানা যায়, গত জুলাইয়ে লেনদেনের ক্ষেত্রে বাংলা কিউআর কোড বাধ্যতামূলক করা হয়। ফলে দেশের সব ব্যাংক ও এমএফএস বাধ্য হয়ে নিজস্ব কোডের পরিবর্তে পণ্য ও সেবা বিক্রেতাদের (মার্চেন্ট) কাছে বাংলা কিউআর কোড স্থাপন করছে। এই মার্চেন্টদের এক ব্যাংক বা এমএফএস হিসাবের বিপরীতে বিভিন্ন ব্যাংক ও এমএফএস প্রতিষ্ঠান ৪-৫টি পর্যন্ত বাংলা কিউআর কোড দিয়েছে। এতে দেশজুড়ে ছড়িয়ে–ছিটিয়ে থাকা মার্চেন্টরা নগদ অর্থ উত্তোলনের বিকল্প ব্যবস্থা হয়ে উঠেছে। গ্রামগঞ্জের দোকানদার থেকে শুরু করে বড় বড় সেবা ও পণ্য বিক্রেতা প্রতিষ্ঠান এই মার্চেন্টের তালিকায় রয়েছে। ফলে বিপুলসংখ্যক মার্চেন্টের প্রভাবে ভেঙে পড়েছে এমএফএসে এজেন্ট ইকোসিস্টেম।
কেন ও কীভাবে তৈরি এই সমস্যা
বাংলাদেশ ব্যাংক আগামী অক্টোবর থেকে বাংলা কিউআরের মাধ্যমে অর্থ গ্রহণে বিক্রেতাদের খরচ শূন্য করে দেওয়ার সিদ্ধান্ত নিয়েছে। ফলে গ্রাহকের কাছ থেকে অর্থ গ্রহণ ও নগদে তা গ্রাহককে ফেরত দিতে কোনো মাশুল দিতে হবে না মার্চেন্টদের। তার বিপরীতে বিকাশ, নগদ ও রকেটের মতো এমএফএসের এজেন্ট থেকে ক্যাশ আউটে নির্দিষ্ট অঙ্কের ফি দিতে হবে। এই ফি বাবদ এমএফএস প্রতিষ্ঠানগুলো যে অর্থ পায় তার মধ্যে প্রতি হাজারের জন্য সরকারকে রাজস্ব দেয় ৩ টাকার বেশি। কিন্তু মার্চেন্টদের মাধ্যমে অর্থ তুললে কোনো খরচ নেই। আবার সরকারকে কোনো রাজস্ব দিতে হবে না মার্চেন্টদের। ফলে এই কিউআর কোড ব্যবহার করে মার্চেন্টদের কাছ থেকে নগদ অর্থ উত্তোলন গ্রাহক ও মার্চেন্ট উভয়ের জন্য লাভজনক। সরকার ও এমএফএস প্রতিষ্ঠানের জন্য তা বড় ব্যবসায়িক প্রতিবন্ধকতা হিসেবে দেখা দিয়েছে।
এদিকে জাতীয় রাজস্ব বোর্ড বা এনবিআর সম্প্রতি ব্যবসায়িক প্রতিষ্ঠান ও বিভিন্ন ধরনের কোম্পানির জন্য লেনদেনে বড় ছাড় দিয়েছে। সেই অনুযায়ী বছরে দুই কোটি টাকা পর্যন্ত লেনদেনে ব্যবসাপ্রতিষ্ঠান ও কোম্পানিকে কোনো টার্নওভার বা লেনদেন কর দিতে হবে না। এই সুবিধার কারণে কিউআর কোডে অর্থ স্থানান্তর করে নগদে তা গ্রাহককে পরিশোধে করের কোনো ঝামেলায়ও পড়তে হবে না মার্চেন্ট প্রতিষ্ঠানগুলোকে।
জানতে চাইলে বাংলাদেশ উন্নয়ন গবেষণাপ্রতিষ্ঠানের (বিআইডিএস) সাবেক মহাপরিচালক ও এমএফএস প্রতিষ্ঠান নগদের সাবেক চেয়ারম্যান কে এ এস মুরশিদ প্রথম আলোকে বলেন,‘বাংলাদেশের মতো নগদ টাকা নির্ভর অর্থনীতির দেশে রাতারাতি ক্যাশলেস করা সম্ভব না। ডিজিটাল লেনদেন বাড়াতে প্রথমে পরীক্ষামূলকভাবে বাংলা কিউআর চালুর পর পূর্ণাঙ্গভাবে তা শুরু করা দরকার ছিল। সেটা না করে তড়িঘড়ি করে বাংলা কিউআর বাধ্যতামূলক ও মাশুল প্রত্যাহার করা হয়েছে। ফলে মার্চেন্টরা পণ্য বা সেবা বিক্রির পরিবর্তে অর্থ উত্তোলন ব্যবসা শুরু করে দিয়েছে। এতে সরকার রাজস্ব হারাবে এবং অবৈধ অর্থের লেনদেনের সুযোগ বেড়ে যাবে।’
এ বিষয়ে বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান প্রথম আলোকে বলেন, ‘মানুষের জীবন সহজ করতে ও নগদ টাকার লেনদেন কমাতে বাংলা কিউআর চালু করা হয়েছে। তবে এই সুবিধার কোনো অপব্যবহার হলে আইনের আওতায় শাস্তির সুযোগ আছে।’
যা হচ্ছে বাংলা কিউআরে
বাংলা কিউআর বাধ্যতামূলক করার পর গত বৃহস্পতিবার পর্যন্ত দেশজুড়ে ৩৫ লাখ মার্চেন্ট কিউআর কোড স্থাপন করেছে বিভিন্ন ব্যাংক ও এমএফএস প্রতিষ্ঠান। এখন প্রতিদিন গড়ে ১৩৭ কোটি টাকা লেনদেন হচ্ছে কিউআর কোডে। এমএফএস প্রতিষ্ঠানগুলো বলছে, মার্চেন্টদের মাধ্যমে কম খরচে নগদ টাকা উত্তোলনের সুযোগ তৈরি হওয়ায় এখন অনেকে সেই পথ বেছে নিয়েছে। এ কারণে দ্রুত কিউআর কোডভিত্তিক লেনদেন বাড়ছে।
সম্প্রতি কয়েকটি ব্যাংক ও এমএফএস প্রতিষ্ঠান কিউআর কোডে কয়েকজন গ্রাহকের অস্বাভাবিক লেনদেনের তথ্য পেয়েছে। পরে বিষয়টি যাচাই–বাছাই করতে গিয়ে এসব গ্রাহকের মুঠোফোন নম্বর বন্ধ পায় প্রতিষ্ঠানগুলো। যেমন নেত্রকোনার ৩০ বছর বয়সী জাকিয়া আফরিন নামের বিকাশের এক গ্রাহক গত ১৪ থেকে ১৮ আগস্ট দুটি ব্যাংকের কিউআর কোড ব্যবহার করে ৩৬ লাখ ৩৯ হাজার ৪৯০ টাকা লেনদেন করেন। ব্রাহ্মণবাড়িয়ার কয়েকটি মোবাইল ফোনের দোকানে এই লেনদেন হয়। একইভাবে ব্রাহ্মণবাড়িয়ার সোহাগ মিয়া নামে এমএফএসের এক গ্রাহক গত ১৬ ও ১৭ আগস্ট দুই দিনে জেলার কয়েকটি দোকানে বাংলা কিউআর কোডে ৪০ লাখ টাকার লেনদেন করেন। এ রকম আরও বেশ কিছু গ্রাহকের অস্বাভাবিক লেনদেনের তথ্য পেয়েছে এমএফএস প্রতিষ্ঠানগুলো।
সংশ্লিষ্ট ব্যক্তিদের সঙ্গে কথা বলে জানা যায়, যেসব গ্রাহকের নামে জাতীয় পরিচয়পত্র ব্যবহার করে এসব লেনদেন করা হয়েছে সেসব গ্রাহকের বেশির ভাগ হিসাব অন্য কারো নামে নিবন্ধিত। মূলত প্রবাসী আয়ের অর্থ, ব্যাংক থেকে জমা হওয়া টাকা মার্চেন্টদের মাধ্যমে নগদে উত্তোলন করা হয়েছে। এসব অর্থের প্রেরক ও গতিপথও অজানা।
এ বিষয়ে বাংলাদেশ ব্যাংকের সংশ্লিষ্ট দুজন কর্মকর্তা নাম প্রকাশ না করার শর্তে প্রথম আলোকে জানান, বাংলা কিউআরের মাধ্যমে নগদ অর্থ উত্তোলনের বিষয়টি তাঁরা অবগত হয়েছেন। এটা প্রতিরোধে মার্চেন্টভিত্তিক লেনদেনের সীমা বেঁধে দেওয়া যায় কি না, তা যাচাই–বাছাই করা হচ্ছে।
ব্যাংকগুলোর মধ্যে প্রযুক্তিনির্ভরতায় এগিয়ে থাকা ব্যাংকগুলোর একটি পূবালী ব্যাংক। দেশজুড়ে ব্যাংকটি প্রায় সাড়ে ৪ লাখ বাংলা কিউআর কোড স্থাপন করেছে। বাংলা কিউআরের অপব্যবহারের বিষয়ে পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মোহাম্মদ আলী প্রথম আলোকে বলেন, ‘মার্চেন্টের মাধ্যমে নগদ অর্থ উত্তোলন সেবা বন্ধ করতে হবে। কারণ, এতে কে টাকা পাঠাচ্ছে ও কে উত্তোলন করছে, তার হদিস পাওয়া যায় না। এই সুবিধা বন্ধ না হলে হুন্ডির প্রবণতা বেড়ে যাবে।’
কার খরচ কে দিচ্ছে
দেশের শীর্ষ দুই এমএফএস প্রতিষ্ঠান বিকাশ ও নগদের একাধিক কর্মকর্তা জানান, একজন গ্রাহক যখন এমএফএস হিসাবে নগদ টাকা জমা করে ডিজিটাল টাকায় রূপান্তর করেন তার পেছনে এমএফএসগুলোর অর্থ খরচ হয়। কিন্তু এমএফএস অ্যাপ থেকে ব্যাংকের কিউআরে লেনদেনে এমএফএসগুলোর কোনো মুনাফা থাকে না। উল্টো ভর্তুকি দিতে হয়।
ধরা যাক, একজন গ্রাহক এজেন্টের মাধ্যম এমএফএস হিসাবে ১ হাজার টাকা জমা করলেন। যে এজেন্ট টাকা জমা নিলেন তাঁকে ও তাঁর পরিবেশক এবং মোবাইল নেটওয়ার্ক অপারেটরকে কমিশন বাবদ ন্যূনতম ৬ টাকা ৪০ পয়সা দেন এমএফএসগুলো। কিন্তু বাংলা কিউআরে একজন গ্রাহক যখন অন্য ব্যাংকের কিউআরের মাধ্যমে মার্চেন্টে লেনদেন করেন তখন ১ শতাংশ রেটে এমডিআর (মার্চেন্ট ডিসকাউন্ট রেট) কাটে বিক্রেতা প্রতিষ্ঠান বা মার্চেন্টরা। তাতে এক হাজার টাকা লেনদেনে মার্চেন্ট ১০ টাকা কেটে রাখেন। এই ১০ টাকা পান কিউআর কোড স্থাপন করা ব্যাংক বা এমএফএস। যে প্রতিষ্ঠানের অ্যাপ ব্যবহার করে লেনদেন করা হলো, ওই প্রতিষ্ঠানকে ভ্যাট বাদ দিয়ে কিউআর স্থাপন করা ব্যাংক ৬ টাকা ১০ পয়সা আইআরএফ (ইন্টারচেঞ্জ রেইমবার্সমেন্ট ফি) প্রদান করে। ফলে প্রতি ১ হাজার টাকা লেনদেনে গ্রাহকের কোনো খরচ নেই, মার্চেন্টের খরচ ১০ টাকা। যার মধ্যে সরকার ভ্যাট ও এআইটি বাবদ পায় ২ টাকা ৯১ পয়সা। এজেন্ট, পরিবেশক এবং মোবাইল অপারেটর পায় ৬ টাকা ৪০ পয়সা। ব্যাংকের খরচ বাদে আয় হয় ১৭ পয়সা। আর এমএফএসের লোকসান হয় কমপক্ষে ৩০ পয়সা।
এখন অনেক ব্যাংক প্রচারণা ও জনপ্রিয় করার অংশ হিসেবে মার্চেন্ট থেকে কোনো মাশুল নিচ্ছে না। ফলে কিউআরের অপব্যবহার আরও বাড়ছে। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী, অক্টোবর থেকে আইআরএফ ও এমডিআর শূন্য হয়ে যাবে। তাতে বিভিন্ন মার্চেন্ট পয়েন্ট থেকে গ্রাহকের নগদে অর্থ গ্রহণের প্রবণতা আরও বাড়বে।
খাতসংশ্লিষ্ট ব্যক্তিরা বলছেন, আন্তর্জাতিক স্বীকৃত মডেল হলো, ডিজিটাল অর্থ লেনদেনের খরচ মার্চেন্টরাই বহন করে এবং মুনাফা থেকে এই খরচের সংস্থান করে। কিন্তু সেটি না হওয়ায় এখন মার্চেন্টরা হয়ে উঠেছেন এমএফএসের এজেন্টদের বিকল্প। এতে দেশি-বিদেশি বিনিয়োগে গড়ে ওঠা এমএফএস প্রতিষ্ঠানগুলোও চাপে পড়েছে। ক্যাশ আউট কমে যাওয়ায় অনেক এমএফএস এজেন্ট ব্যবসায় আগ্রহ হারাচ্ছেন।
এ বিষয়ে নগদের সাবেক চেয়ারম্যান কে এ এস মুরশিদ বলেন, ‘ডিজিটাল লেনদেন বাড়াতে বিশ্বজুড়ে যেসব স্বীকৃত মডেল আছে, তা হুবহু অনুসরণ না করে বাংলাদেশ উপযোগী মডেল তৈরি করতে হবে। কারণ, যে মডেল দেওয়া হয়েছে, তা প্রতিষ্ঠিত এমএফএস কোম্পানিগুলোকে ঝুঁকির মধ্যে ফেলে দিয়েছে।’